La vidéo
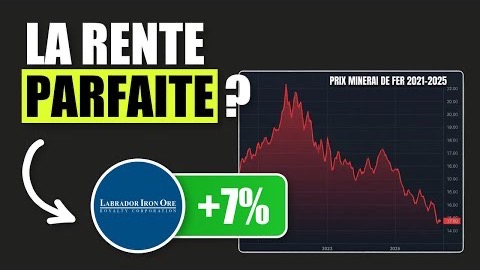
C'est probablement l'action la plus rentables de ma watchlist : 96% de marge, 0 dette, 0 employé et un dividende massif de 7%. On dirait le "Texas Pacific Land" du minerai de fer. Mais derrière ces chiffres de rêve, un piège redoutable guette les investisseurs en 2025. Est-ce une opportunité générationnelle ou un couteau qui tombe ? Voici mon analyse complète et mon prix d'achat.
Si vous cherchez une action à dividende avec un business model indestructible, vous êtes au bon endroit. Cette entreprise canadienne est un OVNI boursier : elle ne gère aucune opération, n'a aucune dette, et reverse quasiment 100% de ses flux de trésorerie à ses actionnaires. C'est un véhicule d'investissement pur qui détient des parts et touche des royalties sur l'Iron Ore Company of Canada (exploitée par le géant Rio Tinto).
Au programme de cette analyse fondamentale : - Le Business Model "Royalty" : Comment cette société génère 96% de marge sans aucun coût opérationnel (le modèle TPL appliqué au fer). - Le Dividende de 7% : Analyse de la sécurité du rendement et des flux de trésorerie. - Le Danger (La thèse Bear) : Pourquoi la Chine et le projet Simandou (Guinée) menacent de faire effondrer le prix du minerai de fer. - Valorisation : L'action est-elle trop chère à 29$ ? Je vous dévoile ma méthode de valorisation par le *Price-to-Sales* et mon prix d'entrée idéal pour une marge de sécurité maximale.
Cette "small cap" est une perle pour un compte-titres, mais comme toutes les sociétés liées aux matières premières (commodities), le timing est crucial.
Liens
Le contenu publié sur ce site est fourni à titre informatif et pédagogique uniquement. Il ne constitue pas un conseil en investissement. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Ce contenu marketing est fourni par un influenceur rémunéré par Interactive Brokers (disclosure).